
AI を本業の土地事業に使い切る会社、トグルホールディングスが 10 月 30 日に東証グロースへ上場します。想定の時価総額は約 595 億円です。
売上の約 99.5% は、AI で見つけてまとめた土地の販売です。AI ツールを売るのではなく、AI で本業を回して稼ぐ。その型に、市場は「AI 企業」としての値段を付けようとしています。
30 秒でわかるポイント
- AI で小さな土地を探してまとめ、デベロッパーに売る会社。AI ツールの外販は売上の約 0.5%
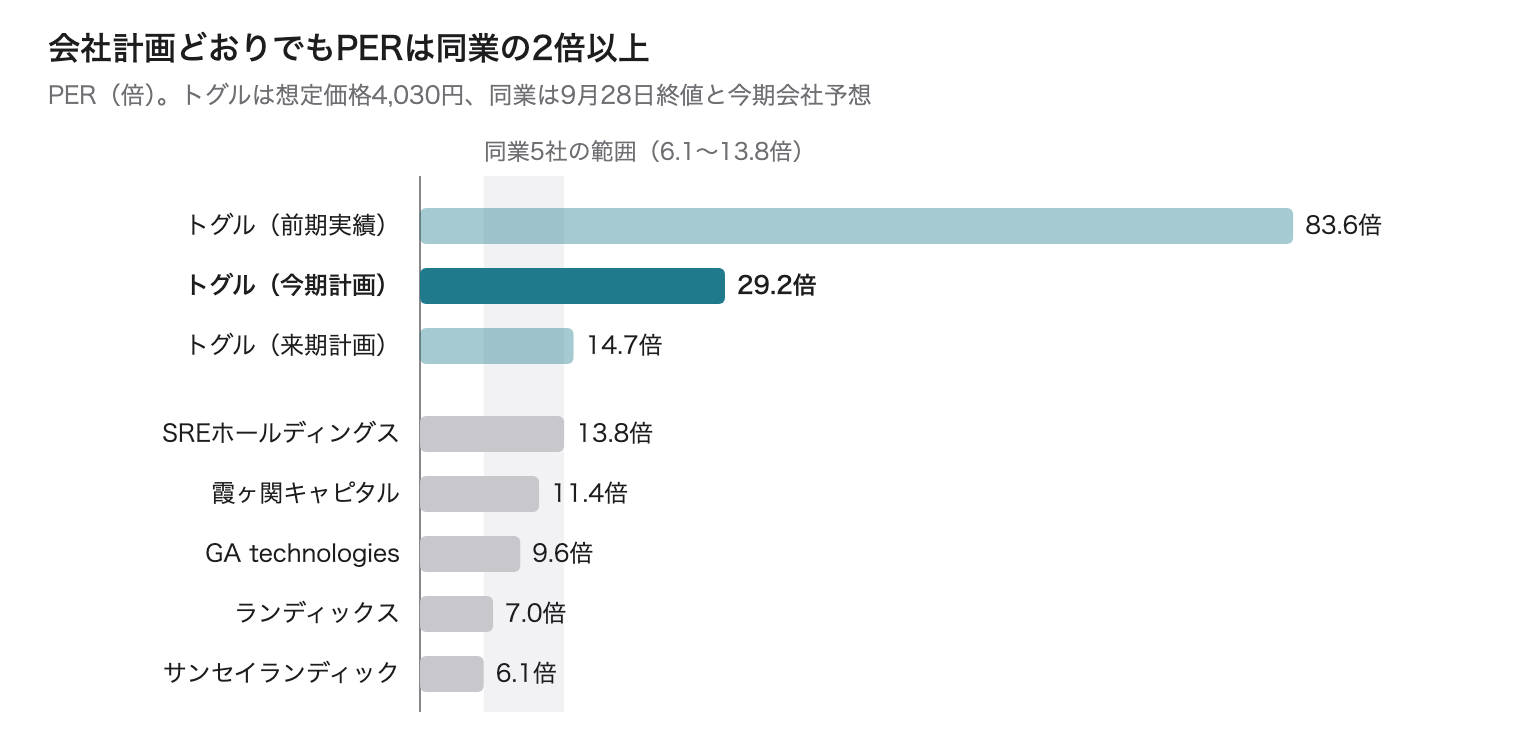
- 今期の計画どおりでも PER は約 29 倍。同業の 6〜14 倍程度を大きく上回ります
- 強みは、AI で速くなった分を土地の売却益として丸ごと取れること。この「新しい型」が市場で試されます
1 分でわかる解説

都心の小さな土地は、1 つだけでは小さな建物しか建ちません。隣り合う土地をまとめると大きな建物が建ち、土地全体の値段が上がります。トグルは、この「まとめると化ける土地」を AI で探します。
AI は土地を探して測る道具で、売り物ではありません。AI で速くなった分を、土地の売却益として丸ごと取りにいく戦略です。
ここから考えたい 3 つの問い
- あなたの職場の AI は、ツールとして「売る」ものですか、本業で「使って稼ぐ」ものですか?
- AI で速くなった分が、売上や利益のどの数字に表れるか、説明できますか?
- AI でも置き換えられない、人に頼る「最後の工程」はどこですか?
全文を読む(約 5 分)
何が起きたの? — トグル HD が 10 月 30 日に上場へ
トグルホールディングスは 9 月 28 日、東証グロースへの上場が承認されました。証券コードは 652A、上場予定日は 10 月 30 日です。想定の発行価格は 4,030 円、想定の時価総額は約 594.9 億円です。
会社は 2020 年 6 月の設立です。代表の伊藤嘉盛氏は、不動産テックのイタンジを創業した人物です。
実業の足場は、買収で手に入れてきました。設立から 4 か月後の 2020 年 10 月に不動産会社(旧フジケン)を子会社にし、2025 年 10 月には不動産の価値を分析する AI の会社、リーウェイズの株式 52.3% を取得しています。
AI はどこで使われているの?
主に「探す」と「測る」の工程です。
| 道具 | 何をするか |
|---|---|
| 土地解析システム | まとめると値段が上がりそうな土地を見つける |
| ボリュームチェック | その土地にどれくらいの建物が建つかを計算する。ツール「VC プロ」は外部にも提供 |
| 社内の業務基盤 | 会議やチャットから仕事を作り、人と AI エージェントに振り分ける |
会社によると、専門家に頼んで数週間から数か月かかっていた検証を、最短約 1 分で行えます。東京都で 1 年間に市場へ出る土地情報は約 2.4 万件しかなく、同社は市場に出てこない土地を解析の対象にしています。
売上の 99.5% が土地、それでも AI 企業なの?
| サービス | 2025 年 9 月期の売上 | 割合 |
|---|---|---|
| Land Creation(まとめた土地の販売) | 約 122.9 億円 | 約 99.5% |
| Agentic Platform(AI ツールの月額課金) | 約 0.6 億円 | 約 0.5% |
今期はリーウェイズが加わり、第 3 四半期までの累計(2025 年 10 月〜2026 年 6 月)で、AI ツールの売上は約 4.48 億円、割合は約 3.4% に増えました。それでも業績を担うのは土地の販売です。
売上が大きく見える理由もあります。自社で土地を買って売ると、土地の代金がまるごと売上になります。仲介なら売上は手数料だけです。会計のルールどおりで問題はありませんが、「売上 100 億円」の SaaS 企業と並べて比べるのは注意が必要です。
営業利益率は、2025 年 9 月期で約 9.2% です。SaaS 企業が成熟すると 20〜30% 以上を期待されるのに対し、不動産の買取再販では一般に 5〜15% 程度とされます。利益率は、不動産会社として標準的な水準です。
なぜ時価総額が約 595 億円なの?
PER(株価が 1 年の利益の何倍か)は、どの年の利益で割るかで大きく変わります。前期の実績では約 84 倍、今期の計画では約 29 倍、来期の計画なら約 15 倍です。
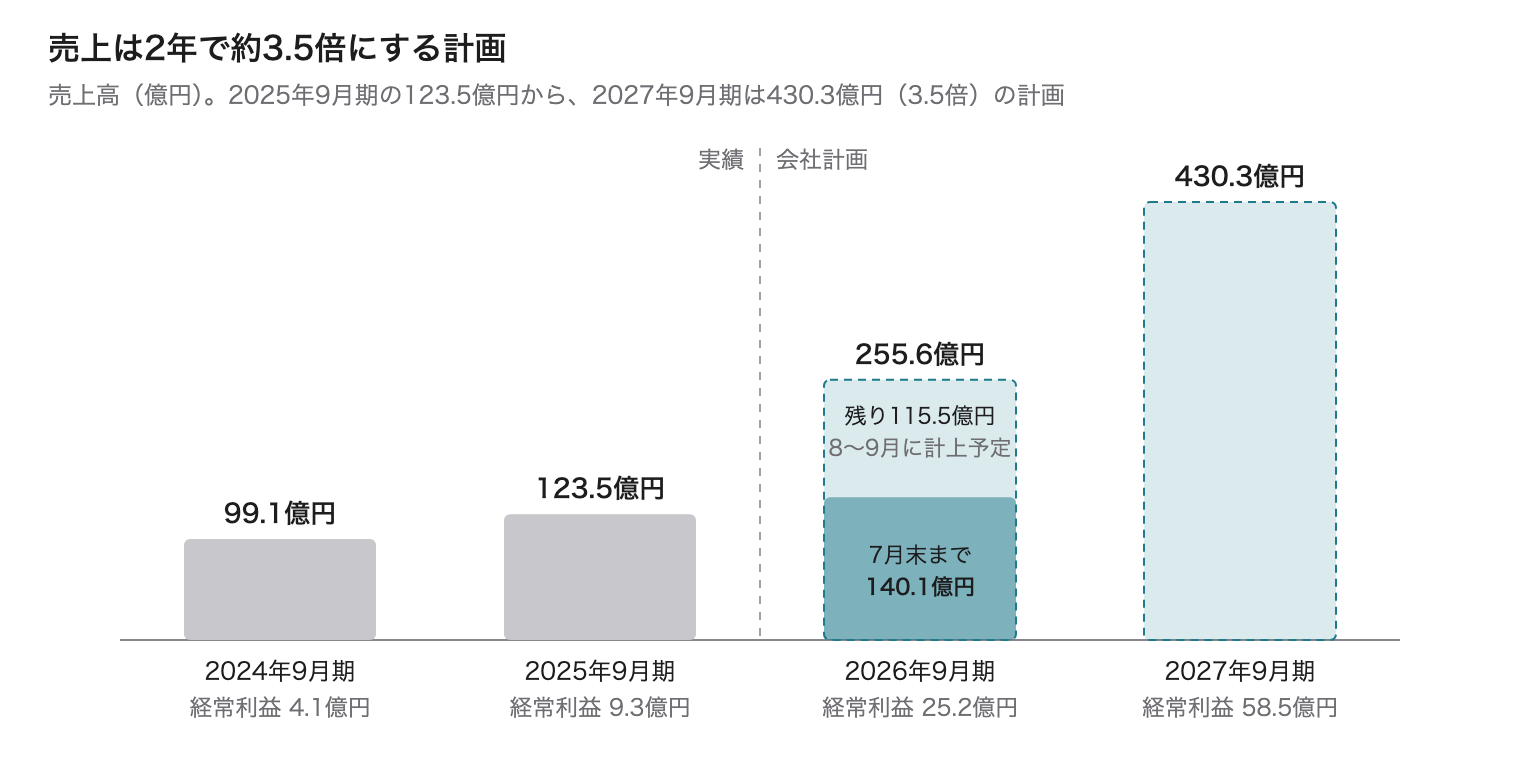
つまり約 595 億円は、AI への期待に加えて「2 年で売上約 3.5 倍」の計画をどこまで信じるか、の値段です。
気をつけたい点もあります。
- 期末への偏り: 今期は売上計画の約 45% を 8〜9 月の 2 か月で計上する計画です。大型案件が 1 件ずれるだけで、上場後最初の決算が計画に届かないおそれがあります
- まとめ損ね: 地権者の一人が最後に売らないと言えば、土地はまとまりません
- 借入と金利: 2026 年 6 月末の借入金は約 120 億円。金利が上がると利益を圧迫します
- 需給: 一部のベンチャーキャピタルなどは、公開価格の 1.5 倍以上になると株を売れる条件です
これからの見どころは?
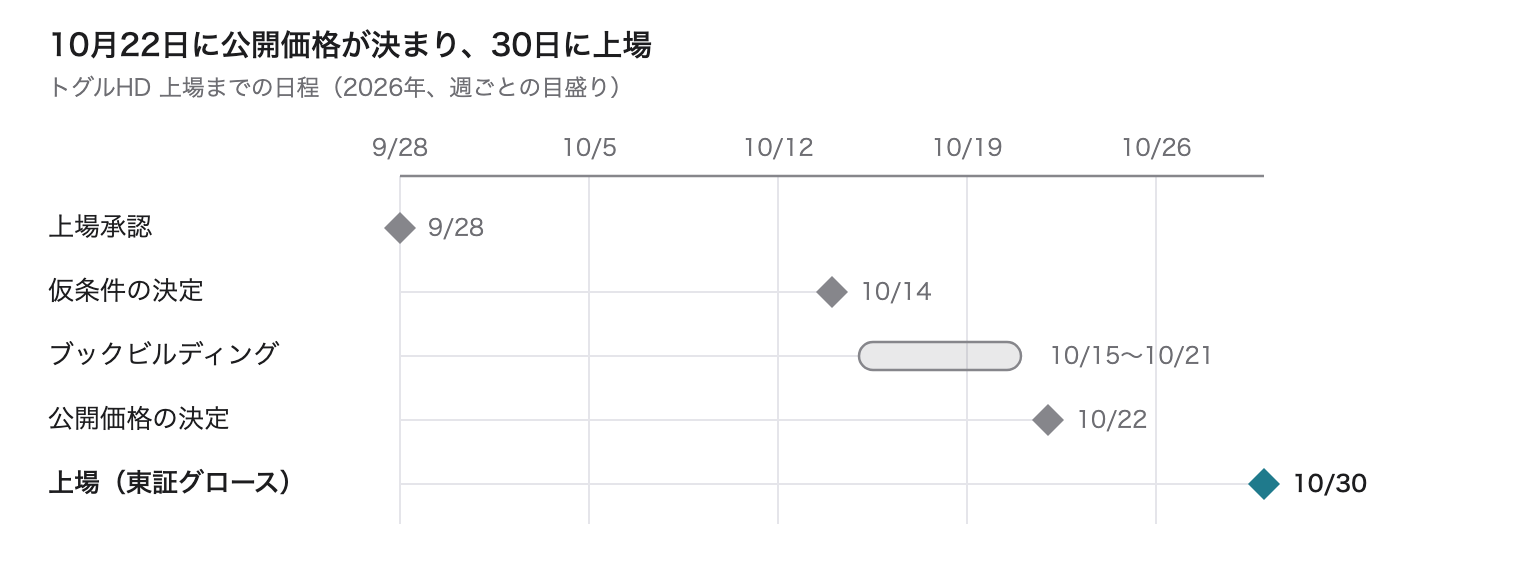
仮条件が想定の 4,030 円を上回れば、機関投資家が「AI 企業」としての評価を支持している可能性があります。下回れば、不動産会社としての実態を重く見ている可能性があります。
上場後は、次の数字を見ると中身が分かります。
- 今期の計画(売上 255.6 億円、経常利益 25.2 億円)に届いたか
- AI ツールの売上(今期計画 7.2 億円)がどこまで伸びるか
- 営業の人数を増やすペース以上に、売上と利益が伸びているか
※考えられるパターンの一例で、値動きを予想するものではありません。本記事は公開情報の整理であり、売買を勧めるものではありません。
SYNCON の視点 — AI を「売る」か「使って稼ぐ」か
| AI を売る(SaaS 型) | AI で実業をやる(トグル型) | |
|---|---|---|
| 取れる利益 | 顧客が得た価値の一部(利用料) | 事業の利益をまるごと |
| 売上の性質 | 月額課金で積み上がる | 案件ごと |
| 利益率 | 成熟すれば高い | 業界並み |
| 必要なもの | 多くの顧客 | 実業の器(会社・許認可・人) |
AI ツールを売っても、受け取れるのは顧客が得た価値のほんの一部です。トグルは自らリスクを取り、人の経験と勘に頼る不動産の現場に AI を持ち込みました。属人的で効率の悪い産業ほど、AI で上げられる差は大きくなります。
ただし会社自身、「土地の売上は、地権者と交渉する営業の人数に比例して伸びる」と説明しています。稼働する営業は 63 人から 82 人に増え、来期末には 176 人にする計画です。AI が探すのを速くしても、最後の合意は人が担います。人を増やすペース以上に利益が伸びるかどうかが、「AI だから伸びる」ことの証明になります。
要点まとめ
- トグル HD は 10 月 30 日に東証グロースへ上場予定。想定の時価総額は約 595 億円
- 売上の約 99.5% は土地の販売。AI は土地を探して測る道具として使われている
- 今期の計画どおりでも PER は約 29 倍で、同業を大きく上回る
- 値段の裏には「2 年で売上約 3.5 倍」という計画への期待がある
- AI を売るのではなく、AI で実業を回して稼ぐ型が、市場でどう評価されるかの試金石
情報ソース:
・トグルホールディングス「東京証券取引所グロース市場への新規上場承認に関するお知らせ」(2026 年 9 月 28 日)
・BRIDGE「不動産開発×AIのトグルHD、東証グロース上場へ——想定時価総額は約594.9億円」(2026 年 9 月 28 日)
・IPO ナビ「トグルホールディングス(652A)IPO 上場承認レポート」(2026 年 9 月 28 日。有価証券届出書などに基づく業績予想・同業比較・借入金・営業人員)
・独身中年男の FIRE 計画迷走中「トグルホールディングス(652A)IPO は買い?」(2026 年 9 月 29 日。第 3 四半期累計の数字)
AI・最新テックの動きを、毎日 X でお届けしています
X で @SYNCONJP をフォローPR

コメント